

👊 Sommaire N°98
Comme d’hab’, vous y retrouverez le guide Plan Cash (Rentrée à sec, pourquoi l’inflation nous semble si forte?), la pub utile de la semaine (Keenest, club deal d’investissement responsable), les événements de la commu (dont la nouvelle formation Plan Cash qui est arrivée !), les recos culturelles de la rédaction et les actus à picorer, c’est-à-dire tout ce qui change au 1er octobre dans l’économie et votre porte-monnaie…
Vous êtes presque 39 000 abonné.e.s à nous suivre ici, plus de 113 000 sur Instagram. Si vous aimez Plan Cash, partagez cette newsletter et nos posts, commentez, likez, et n’oubliez pas : les petites entreprises vivent grâce au bouche à oreille ! Visitez aussi le site plancash.fr pour suivre nos formations en replay, notre nouveau parcours ou acheter des outils pour budgetter ou investir…
Mais où étiez-vous passées Plan Cash ? Vous nous l’avez beaucoup demandé par DM Instagram ou mails. Déçu.e.s d’avoir vu la newsletter disparaître et même 10 jours sans post, une première dans notre histoire de presque 4 ans… Eh bien, comme on vous le disait précédemment, nous avons rencontré pas mal de difficultés économiques, qui persistent.
Et nous préparions aussi notre tout nouveau programme de formations à l’investissement, “La Quicky”, qui est censé répondre à toutes vos réclamations (sur l’appli ou sur les webinaires “one shot”) pour seulement 99€ (contre 400€ à 990€ chez nos concurrentes). Curieux.ses ? Pour en savoir plus, rendez-vous sur le site ou dans la rubrique “Les événements de la commu” ci-dessous. 🤫

Rentrée à sec, pourquoi l’inflation nous semble si forte?
🚚 La rentrée nous a roulé dessus… Mais il n’y a pas que sur nous qu’elle a roulé : il y a aussi votre porte-monnaie. Le voilà écrasé. Piétiné. Vidé. On est à peine fin septembre et vous avez déjà l’impression qu’il ne vous reste plus rien. Surtout si vous avez des enfants, car les rentrées scolaires sont les plus gourmandes financièrement. Rassurez-vous, ce n’est pas qu’une impression. Et préparez-vous à pleurer, car l’hiver va être encore plus rude.
👛 L’effet bonnes résolutions ? Pas cette année…
Pourtant, ça semblait bien parti. D’abord, on était revenu de vacances (pour les 63% qui le peuvent…) et il nous restait encore un peu d’épargne de côté, gonflée par la modeste hausse du livret A à 1,7%. On croyait donc redémarrer avec un budget équilibré. On avait repris notre tableau*, recalculé toutes nos dépenses pour profiter de l’effet “fresh start”, des bonnes résolutions de la rentrée et de son pic de motivation pour remettre les compteurs à zéro. Mais voilà, une fois toutes les cases bien remplies, les premiers passages au supermarché ont tout déstabilisé. Les comptes ne sont pas bons, Kévin… Pourtant, Kévin et vous, vous avez écouté la radio, lu les réseaux sociaux et entendu que l’inflation se stabilisait : 1,8% en juin qu’on vous disait, c’était même une raison pour plafonner le taux du livret A…
*La promo de rentrée sur les outils budget bien pratiques continue sur le site Plan Cash. Avec l’outil budget 50/30/20 sous forme de tableau Excel, l’outil budget variable pour les indépendant.e.s et l’outil budget de couple au prorata.
Inflation sage sur le papier, addition salée dans le panier
🤔👩🏻🏫 Alors reprenons : que mesure en réalité l’inflation ? C’est l’augmentation générale et durable des prix des biens de consommation et des services. Elle mesure la perte du pouvoir d’achat de la monnaie. Ce pouls de l’économie est pris par l’Insee tous les mois, mais aussi calculé sur un an. Déjà, cette inflation a recommencé à grimper en août et même 3% en septembre 2026.
Mais comme vous avez certainement entendu que les salaires augmentaient de 2% environ dans le privé cette année, il n’y avait donc pas de quoi s’inquiéter… C’est aussi pour ça que vous avez du mal à comprendre l’écart entre votre pouvoir d’achat théorique et votre pouvoir d’achat ressenti. Le problème, c’est que ces chiffres cachent des réalités très différentes, et que la situation ne va pas aller en s’améliorant… Comment expliquer les problèmes causés par l’inflation aujourd’hui ?
1 - 💸 Des salaires qui courent après les prix
Premier problème, la hausse des salaires de 2% est, en fait, assez modeste. D’abord parce que ces chiffres ne mesurent que le secteur privé. Cette hausse repose à la fois sur les négociations collectives et individuelles. Les négociations collectives, ce sont celles que mènent les syndicats et qui aboutissent en général à de plus petits pourcentages, mais elles touchent de manière égale tous les membres d’une entreprise. D’un point de vue collectif, c’est plutôt un bon point, cela permet d’augmenter les ouvrier.e.s ou les personnes qui n’ont pas de pouvoir de négociation. Mais c’est long et ça ne se produit pas systématiquement tous les ans.
Heureusement, les augmentations dans le privé se négocient aussi de manière individuelle. Surtout pour les cadres moyens ou supérieurs. Or, on le sait, les femmes négocient moins que les hommes et obtiennent moins d’augmentations. D’après l’étude “Do Women Ask?” menée par Benjamin Artz, Amanda Goodall et Andrew Oswald des universités de Warwick, Cass Business School et Wisconsin, les femmes ont 25% de chances en moins que les hommes de réussir leur négociation…quand elles se lancent, ce qui relève d’une “pure discrimination”. Sans compter que les augmentations de salaire, même quand on les négocie, ce n’est pas tous les ans.
📈 Ces deux types d’augmentations ont pour point commun de prendre du temps et donc d’arriver sur les bulletins de salaire des mois après les pics d’inflation, dont le record récent est de 5,2% pour 2022. (sic) C’est sans compter la stagnation des salaires dans le public, puisque le point d’indice n’a pas augmenté depuis juillet 2023 (et sera gelé en 2027, selon le Premier ministre Sébastien Lecornu). Cette stagnation cause une baisse directe du pouvoir d’achat pour les agent.e.s du public. Pour eux et pour ceux qui n’ont pas du tout été augmentés depuis le Covid, c’est la cata. Dans cette chronique de juillet sur BFM Business, je reprenais les calculs de @lapetitebudgeteuse selon lesquels : pour un.e Français.e rémunéré.e au salaire médian en 2020 mais jamais augmenté depuis, la perte de pouvoir d’achat atteindrait 470€ par mois ! Rappelons aussi que s’il y a eu des baisses d’inflation ces dernières années, il n’y a pas eu de recul, donc de baisse des prix ou “déflation”. Même quand ça ralentit, les prix continuent à augmenter.
2 - 🧺 Le panier Insee est troué !
📊Le second problème, c’est la façon dont on mesure cette inflation. La référence, c’est le panier type de l’Insee qui recense tous les biens et services composant environ 90 % du budget annuel des ménages. Il compte 263 postes de dépenses et les pondère selon leur poids dans notre panier : des dépenses nécessaires comme le loyer ou l’électricité, et non nécessaires comme les loisirs, l’alcool ou le tabac, sont prises en compte dedans.
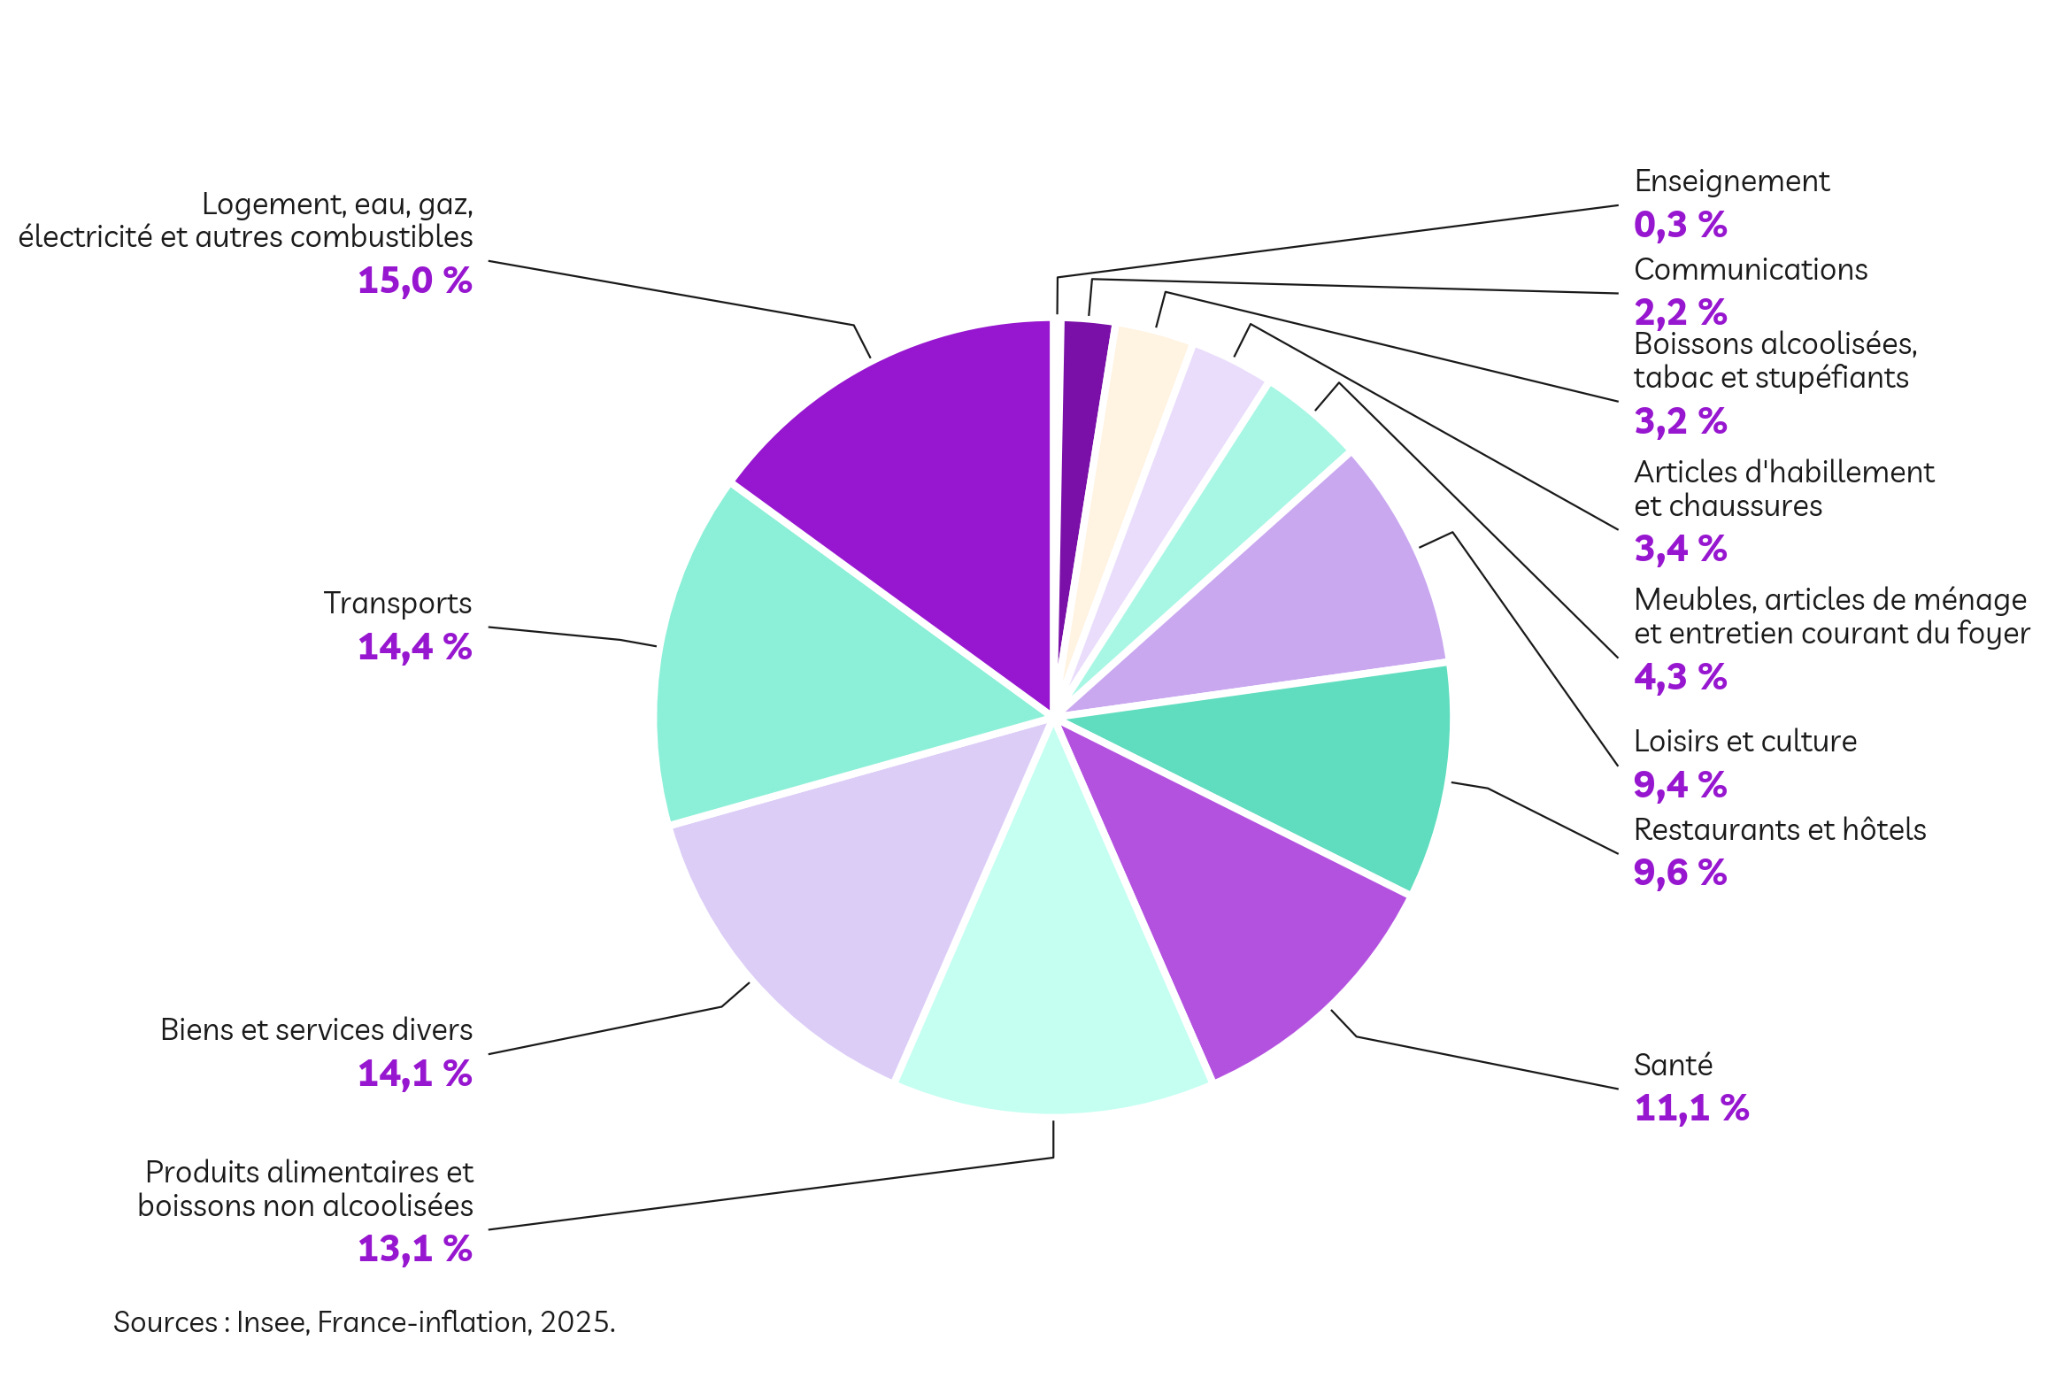
C’est plutôt bien fait dans l’idée. Il y a à peu près 15% pour le logement, l’eau et le gaz, 13 % de produits alimentaires, 11 % de santé, 14 % pour les transports, etc. Ce panier permet tout de même de mesurer des effets conjoncturels précis : en 2022, après le Covid, on avait vu une explosion des dépenses dans la restauration et l’hôtellerie, parce qu’on avait enfin retrouvé le droit de sortir de chez nous ! Mais on peut quand même regretter que le logement y soit sous-représenté car aujourd’hui, le loyer, ou le remboursement d’un prêt pour les propriétaires, représente environ 27 % du budget d’un ménage. Ces dernières années, c’était même monté à 30 %. Or on voit bien sur le schéma que la pondération ne fonctionne pas si bien que ça…
L’autre élément que ce panier mesure mal, c’est l’inflation majeure sur les produits alimentaires, monstrueuse depuis la guerre en Ukraine sur le blé, celle sur le lait, ou celle sur les œufs et la légère pénurie en France récemment, après les épidémies de grippe aviaire. Mais le pire, cela reste l’énergie qui a bondi de 16,7% sur un an, le gaz (voir ci-dessous) et le carburant qui multiplie les soubresauts depuis la guerre en Iran. Ces deux dernières dépenses concentrent ce qui plombe réellement le budget des Français.es. Pourtant, leur pondération n’a pas été revue. Et à côté, les dépenses de loisirs restent importantes, alors que si on se nourrit tous les jours, on n’achète pas deux ordinateurs ou deux écrans de TV dans l’année…et qu’en plus le prix de ces produits baisse. Il serait peut-être temps de le retresser, ce panier !
3 - Chômage, faillites, immo : le trio infernal…
À ce moment de la lecture, vous sentez vos poches en train de se trouer…mais ça, c’est quand tout va bien. Car, si vous avez moins de chance, vous êtes peut-être au chômage ou un.e patron.ne de TPE en faillite, ou salarié.e d’une entreprise en train de fermer, ou un.e divorcé.e qui doit déménager rapidement…
💻👔 Pas de bol, les chômeurs et chômeuses sont de plus en plus nombreux : 8,3 % de la population active au sens du Bureau international du travail (BIT). Et le gouvernement ne cesse de couper dans les dépenses pour faire des économies, en réclamant 6 mois pour toucher des indemnités, en retirant des droits aux chômeurs bien rémunérés ou 5 jours d’indemnisation par an pour tout le monde, en limitant les ruptures conventionnelles, etc.
À son arrivée, Emmanuel Macron avait promis une réforme de l’assurance chômage à la sauce danoise, promouvant la “flexisécurité”. Le principe était de baisser l’assurance-chômage quand l’économie allait bien pour pousser les gens à reprendre le travail, et d’augmenter les aides quand l’économie se portait mal. On a bien senti les coupes depuis 3 ans, mais quand les voyants sont repassés au rouge, on n’a pas vu de hausse… C’est un des échecs du macronisme identifiés : une des réformes chouchous du Président, une promesse non tenue dans la durée.
😢🚀 Autre point majeur, autre échec du macronisme, les défaillances d’entreprise ne cessent d’augmenter. On en compte 70 605 sur un an, en hausse de 4,6 %, et le premier semestre 2026 est même un record. Ces défaillances, ce ne sont pas uniquement des pertes d’emploi pour les salarié.e.s et les chef.fe.s d’entreprise de TPE. C’est aussi du chiffre d’affaires en moins et des dettes fournisseurs qui restent en suspens. Par ricochet, cela pèse sur l’économie dans son ensemble. Pourquoi sont-elles si nombreuses en même temps ? Parce que pendant le Covid, Emmanuel Macron avait distribué de l’argent public sans regarder pour soutenir les grandes et petites entreprises, celles qui étaient solides et avaient trouvé leur business model, comme les autres. Ce “quoi qu’il en coûte” a donc maintenu en vie, avec de l’argent public et pendant des années, des entreprises entre la vie et la mort, des entreprises dites “zombies”. C’est une des grosses décisions qui ont creusé le déficit public actuel…
🏚️ Le dernier élément “pas jojo”, c’est l’immobilier. Si les prix dans l’ancien restent à peu près stables, les ventes n’ont pas repris, et les banques sont toujours aussi sévères pour accorder des emprunts. Le 10 septembre, la BCE de Christine Lagarde a remonté ses taux d’intérêt pour lutter contre l’inflation en hausse, avec un taux de dépôt repassé à 2,5 %. Ce qui influence les banques, fourmis de moins en moins prêteuses. On est repassé à un taux d’emprunt immobilier de 3,11 % pour un prêt sur 15 ans, selon Meilleurtaux. Ce qui laisse présager que le marché immobilier ne va pas repartir dans les prochains mois…
4 - 💣💥Un effet cocotte-minute ?
Mélangez une inflation record, un chômage qui repart, des TPE en crise et un immobilier à l’abandon et vous obtenez une soupe amère pour les Français.es. Selon les chiffres annoncés sur Franceinfo en septembre, 46 % des personnes interrogées se restreignent sur leur budget en ce moment, contre 48 % à l’époque des gilets jaunes. Une situation qui avait poussé à une forte contestation dans la rue. C’est important de le noter, d’autant qu’hier, le 29 septembre, des manifestations ont réuni plus de 300 000 fonctionnaires et lycéens dans la rue, réclamant plus de moyens et une hausse des salaires. Un début de mouvement ? On peut effectivement craindre un effet cocotte-minute à long terme…
5 - …car ça va empirer !
❄️⛄ Winter is coming. La situation va empirer dans les prochains mois, principalement cet hiver et en janvier 2027. La hausse des prix de l’énergie va se poursuivre, dans l’électricité comme dans le gaz, plombée par le chauffage en hiver. Côté pétrole, cela fait déjà plus de six mois qu’on nous promet la fin de la guerre en Iran. Mais avec Donald Trump comme président des États-Unis aux commandes, personne ne peut anticiper le moment de la résolution du conflit.
👩🏼⚕️Ensuite, les différentes hausses sur les frais de santé vont impacter toute la population dès janvier (voir ci-dessous). On va payer plus cher certains médicaments, soins dentaires et franchises médicales, quand ça ne passera pas indirectement par une hausse des mutuelles qui répercutent les franchises.
🧯On s’attend aussi à une augmentation des prix alimentaires. Après un été caniculaire où les récoltes des agriculteurs français ont été abîmées sur le blé, le maïs ou les légumes, tout ce qui est produit en France ou dans les pays européens limitrophes est touché de plein fouet. L’État va certainement soutenir financièrement les agriculteurs, mais on va devoir importer davantage de produits alimentaires, ce qui va peser sur les prix, et probablement aussi sur la qualité, puisque d’autres pays défendent moins le bio, le sans OGM ou l’agriculture régénératrice.
Budget 2027, qui va payer l’addition ?
✂️📊 La dernière chose à craindre, c’est évidemment le budget 2027. Un budget drastique qui sera présenté aujourd’hui en Conseil des ministres par le Premier ministre Sébastien Lecornu. Il va couper dans les dépenses pour réaliser 54 milliards d’euros d’économies en 2027 et ramener le déficit public à 5 % du PIB.
Chez Plan Cash, on va rester vigilantes sur ce sujet. Soyons honnêtes, on ne croit pas au miracle à la Mélenchon. On ne croit pas que l’on puisse effacer la dette de la France d’un coup de baguette magique…à moins de sortir de l’Europe et de la zone euro. Ce qu’on ne souhaite pas. Ensuite, on pense qu’il faut quand même s’attaquer à la réduction du déficit public actuel puisqu’il est de plus en plus important et qu’avec la hausse des taux d’intérêt, la charge de la dette augmente chaque année. Il faut donc trouver des économies à faire…
🧾 Vigilantes on a dit, car on a peur que ces restrictions pèsent sur les classes moyennes, ceux qui travaillent, et les plus précaires, plutôt que d’aller chercher de l’argent dans les poches des plus aisés. Le Premier ministre veut reconduire la “surtaxe exceptionnelle sur les bénéfices des grandes entreprises”, mais déjà, l’Afep, le lobby des très grandes entreprises (en gros le Medef version sous-marin), manœuvre pour l’éviter. C’est aussi une bonne idée de vouloir s’attaquer aux retraités, notamment aux plus aisés, qui échappaient jusqu’à présent à une part de l’impôt sur le revenu, car les études montrent qu’en moyenne, ils vivent mieux que le reste des Français. Mais en général, ce type de mesure saute avant une élection car ceux qui votent le plus sont justement les retraités. Alors, préparez-vous pour l’hiver, et sortez votre beau déguisement d’écureuil, de matelas ou de tirelire pour Halloween.
✍️ Par Léa Lejeune.

🌳 Vous êtes nombreux·ses à souhaiter investir dans des entreprises vertueuses ou celles qui financent la transition énergétique. Problème ? Vous ne souhaitez peut-être pas passer par la Bourse, les marchés et la spéculation…mais vous n’êtes pas tous·tes prêt·es à prendre trop de risques avec vos deniers personnels comme un vrai business angel… Jusqu’à aujourd’hui, c’était un vrai casse-tête de mêler impact réel sur l’environnement ET rendement au service de son patrimoine…
Eh bien une jeune fintech française a pensé à vous en soutenant une finance qui tient compte des limites planétaires et des intérêts des investisseurs. Keenest vise à flécher l’argent des Français·es directement vers les projets à impact réel pour la transition écologique, la souveraineté et l’autonomie stratégique. Et propose 2 manières différentes d’investir :
1 - La première, c’est de rejoindre un de ses clubs d’investisseurs, puis de financer en son sein un projet qui nous tient à cœur. On peut investir en direct et en actions à partir de 500€ d’investissement. Moi, si j’avais des réserves en ce moment, je choisirais probablement Zilo Energie ici. Une entreprise qui veut changer le modèle économique du solaire en France. Ils posent les installations chez les particuliers, les gèrent et vendent l’électricité aux voisins à partir de 49€/mois. ça tombe super bien avec l’augmentation des coûts de l’énergie. Il y a même deux femmes parmi les cofondateurs de Zilo.
2 - Keenest prépare un nouveau fonds malin qui permet d’investir sur 4 classes d’actifs à impact, plus ou moins risqués, d’un seul coup : l’innovation des start-ups à impact, l’agriculture régénérative, l’infrastructure pour l’électricité décarbonée et l’immobilier durable. Un fonds qu’on pourra rejoindre directement ou en passant par son assurance-vie ou son PER.
Pour vous inscrire et recevoir les informations en avant-première, c’est ici.
Disclaimer : Ceci n’est pas du conseil en investissement. Investir dans un “club deal” en “private equity” comporte des risques de pertes en capital totale ou partielle.

📅 24/42 ans dans la vie d’une femme. Chez Stefan Zweig, 24 heures suffisent à faire basculer la vie d’une femme... Chez nous, c’est moins romanesque, mais ça ne dure que 1h15 pour condenser 42 ans d’une vie, soit le temps de cotiser pour une retraite à taux plein.
Au cours de cette session entre Plan Cash X Goodvest, vous apprendrez à traverser les 9 grands virages financiers d’une vie, de l’argent de poche à l’héritage, en passant par les premiers pas dans la vie d’adulte et l’épargne de précaution, l’investissement en Bourse, le compte commun, l’achat immobilier, le bébé, la préparation de la retraite… et même la rupture ! Car l’investissement est autant une question de produits financiers à comprendre que de projets de vie à soutenir. Et spoiler, ça s’anticipe ! Inscriptions gratuitement ici.
💞💰Apprendre à investir oui, mais vite, vite et bien ! C’est le principe de “La Quicky”, notre nouveau parcours de formation. Un parcours suivi de 3 mois et 11 webinaires (des cours nécessaires au coaching en petits groupes facultatif) pour apprendre les mécanismes de bases de la finance et des marchés, mais aussi reprendre confiance en sa capacité à gérer l’argent.
Bien sûr, on étudiera ensemble les produits pour se lancer en Bourse (assurance-vie, ETF, PER, PEA, compte-titre, etc), mais surtout, on vous enseignera la méthode Plan Cash. L’avantage c’est donc un parcours suivi qui part de VOTRE mode de vie et vos besoins réels. Et qui met des choses en place pour épargner votre charge mentale. Des webinaires, courtes vidéos et quiz à suivre à votre rythme sur ordinateur ou sur appli. Cette année, Léa Lejeune, la fondatrice de Plan Cash et animatrice, sera épaulée par une conseillère en gestion de patrimoine certifiée, Aminata Dansoko. Pour éviter l’effet “boys’ club” qu’on retrouve chez des concurrents, une grande place sera laissée à vos questions, que vous soyez débutantes ou investisseuses à la recherche de leur deuxième ou troisième pari.
⏱️L’objectif, c’est de passer à l’action en 3 mois top chrono. Intéressé.e.s ? Venez assister au webinaire de découverte gratuit de ce vendredi 2 octobre, de 12h30 à 13h30. Venez poser vos questions et comprendre le déroulé de la nouvelle formation avant de vous inscrire…

Notre rentrée littéraire. 📚 Non, la France n’est pas au bord de la faillite, les dépenses sociales augmentent mais de manière mesurée et le déficit actuel n’est pas si grave, d’autant que les Français possèdent une grande partie de la dette d’État. Le 11 septembre, la chercheuse au CNRS Anne-Laure Delatte a publié au Seuil Riches ensemble ! Du bon usage des dépenses publiques dans lequel elle repose la question : quels sont les services publics nécessaires et efficaces ? Où gaspille-t-on vraiment de l’argent ?
📚 Le 10 septembre, la journaliste Florence Porcel, autrice d’un essai remarqué sur “La honte”, a sorti Parler ou se taire. Ce qu’il en coûte de s’attaquer aux puissants. En 2021, c’est la première femme à porter plainte pour viols aggravés contre l’ex-présentateur du JT Patrick Poivre d’Arvor. La première de dizaines de plaintes pour VSS…mais aussi celle jugée à l’occasion d’un emballement médiatique. Les accusations sont toujours les mêmes : “Elle ment”, “Elle fait ça pour la gloire”, “Elle fait ça pour l’argent”. Alors que Florence a perdu la plupart de ses collaborations professionnelles… Dans ce livre, elle expose son vécu, les témoignages de nombreuses autres victimes broyées par le système et les quelques chiffres sérieux.
📚 Fin septembre, Hélène Gherbi, fondatrice de Femca, plateforme concurrente de Plan Cash, a publié chez Payot un livre sur un sujet qui nous tient à cœur depuis des années : Dépossédées. Le tabou des violences économiques faites aux femmes. On vous en reparle vite. Si vous ou l’une de vos amies êtes victimes, vous pouvez vous informer en ligne et en replay avec notre webinaire gratuit monté avec l’association Solidarités Femmes.
📚 On avait aimé le livre sur le coût de la virilité, pensé pour faire bouger les pouvoirs publics, on a adoré la suite documentée pour faire réagir les entreprises. Le 1er octobre, Lucile Peytavin a publié chez Tallandier Le Coût de la virilité au travail, coécrit avec l’avocate Élise Fabing, engagée avec Balance ton agency et Balance ta start-up, ainsi que contre le harcèlement moral au travail. L’interview Plan Cash sur Instagram par Lydia Menez.
📚 Le 7 octobre, Clarence Edgard-Rosa, journaliste féministe et fondatrice de la revue des regards féminins Gaze, publie Il n’en restera qu’une. Archéologie intime de la rivalité féminine aux éditions Les intranquilles. Eh bien, si vous croyez être une pro de la sororité, cette lecture va vous remettre en question…
*🛒 N’oubliez jamais qu’il vaut mieux acheter vos ouvrages dans des librairies indépendantes comme nos chères Un livre, une tasse de thé.
📺 Attrape-moi si tu peux. Comment les ultra-riches échappent-ils à l’impôt, et comment des idées économiques présentées comme des évidences l’ont rendu possible ? Dans Ultra-riches – Taxe-moi (si tu peux !), documentaire en deux épisodes, Thomas Lafarge remonte de la courbe de Laffer (selon laquelle trop d’impôt tue l’impôt) jusqu’à la taxe Zucman, qui propose 2 % par an sur les fortunes de plus de 100 millions d’euros et la (faible) propension à quitter le pays. Ça passe sur Arte le 5 octobre et c’est déjà en ligne sur arte.tv.

Ce qui change au 1er octobre
🩸 Cup de pouce. Dès le 1er octobre, l’Assurance maladie va rembourser les culottes et coupes menstruelles pour les moins de 26 ans et bénéficiaires de la Complémentaire santé solidaire (ex-CMU). L’objectif est donc de lutter contre la précarité menstruelle. Le budget reste serré : 2 produits par an achetés en pharmacie, à prix plafonnés (19 € la culotte, 15,80 € la cup). Après des années de mobilisations et pétitions, c’est pas trop tôt !
🏠 CAF indexée. Ce mois-ci, les aides au logement sont revalorisées de 1,15 %, rien d’exceptionnel, le montant suit l’indice de référence des loyers de l’Insee. Environ 10 millions d’allocataires de la CAF vont bénéficier de cette petite hausse qui apparaîtra en novembre sur leurs comptes en banque. Une micro-bouffée d’air pour les précaires. En parallèle, un rapport de l’IGF et de l’Igas propose d’intégrer, dans le budget 2027, les revenus des parents dans le calcul des aides au logement versées aux étudiants rattachés à leur foyer fiscal. C’est une bonne idée, car les APL sont aussi calculées au m2 et permettent aux étudiants issus de familles aisées de payer moins cher le loyer d’appartements plus grands. Cette mesure ferait baisser l’aide de 310 000 familles et la supprimerait pour 200 000 d’entre elles, sans toucher aux étudiants boursiers et aux familles précaires.
🧠 Psy avancé. On a beau critiquer les limites du dispositif “Mon soutien psy” (des séances trop courtes et un dispositif insuffisant pour les dépressions ou lourds problèmes), ça reste un premier pas…et allongé, cette fois ! Jusqu’alors, il fallait avancer les frais des 12 séances par an, mais dès ce 1er octobre, le tiers payant est généralisé. Avec une mutuelle, vous ne payez plus rien. Allez, encore un petit effort.
👩🏻⚕️ Santé en danger. Le plafond annuel des franchises médicales (soit 1 euro par boîte de médicament, 2 euros par consultation, 4 euros par transport sanitaire) est relevé de 100 à 140€ au 1er octobre. La ministre de la Santé Stéphanie Rist invoque un déficit de la Sécurité sociale estimé à 20 milliards d’euros en 2026, aggravé par la crise du détroit d’Ormuz qui pèse sur l’emploi, donc sur les cotisations. “Ces mesures culpabilisent ceux qui ont le plus besoin de soins”, s’insurge Gérard Raymond, président de France Assos Santé. “Le principe de l’Assurance-maladie, c’est une solidarité entre les malades et les bien portants. Là, on a besoin de recettes supplémentaires et on va les chercher chez les malades”, résume l’économiste de la santé Brigitte Dormont, professeure à Paris-Dauphine . Et l’addition ne s’arrête pas là : les mutuelles répercuteront la hausse sur leurs cotisations dès début 2027, et au 1er janvier 2027, l’Assurance-maladie ne remboursera plus que 50 % des soins dentaires. Dans la même veine, depuis septembre, on n’a plus le droit de refuser quand le pharmacien nous propose un médicament hybride ou biosimilaire à la place de la marque habituelle ou du générique ? A moins de perdre le droit au “tiers payant”.
💊 Pilule amère. Vous êtes en affection de longue durée (ALD) ? À partir du 1er octobre, les médicaments au “service médical rendu faible” ne sont plus pris en charge à 100 % pour vous. Spasfon, Gaviscon ou certains antidiabétiques comme le Galvus sont concernés, pour 90 millions d’euros d’économies attendues, et les mutuelles n’ont aucune obligation de compenser. Pour un arrêt maladie lié à certaines affections de longue durée, les indemnités journalières seront versées un an maximum au lieu de trois, à partir du 15 octobre. Pour ça, l’objectif d’économies est de 3,17 milliards d’euros (comme en 2023).
🔥 Ça gaze pas. Deuxième hausse d’affilée au 1er octobre, le prix repère du gaz grimpe de 6,3 %, à 182,88 € TTC le mégawattheure. En cause, la flambée des cours sur les marchés de gros en août, selon la Commission de régulation de l’énergie qui recalcule ce prix chaque mois. Concrètement, ça fait 5,28 € de plus sur la facture d’octobre et environ 120 € sur l’année. La hausse atteint environ 27% depuis janvier, en raison de la guerre en Ukraine, puis de celle en Iran et dans le détroit d’Ormuz. Gloups.
⚡ C’est la cata sur l’énergie… En août déjà, les tarifs réglementés de l’électricité avaient augmenté de 2,5 % en moyenne, soit environ 26 € de plus par an pour 20 millions de ménages en offre indexée. En cause, les conflits internationaux et une hausse des coûts d’acheminement.
⛽ Grands rouleurs, petits chèques. L’aide carburant double pour le dernier trimestre : 100 € pour octobre-décembre, contre 50 € auparavant, l’équivalent de 40 centimes par litre. Elle vise les actifs et actives qui font plus de 15 km pour aller bosser en voiture thermique ou hybride non rechargeable. Le plafond des revenus est relevé à 2 035 € nets/mois. Et cette fois, le gouvernement a intégré les infirmières et aides-soignantes, surtout les libérales, à la mesure. Les taxis prient encore. Vous ne pensez pas être concerné.e ? Sachez que plus de la moitié des Français.es éligibles n’ont rien demandé, alors vérifiez vos droits !
💰⏱️ Taxes & impôts. Chers imposables version tête de linotte et phobiques administratifs, il est encore temps de modifier et corriger votre déclaration d’impôts 2025 si jamais vous avez oublié une des nombreuses niches fiscales auxquelles vous avez droit. Si vous avez séché notre formation sur le sujet en avril, vous pouvez encore la voir en replay sur plancash.fr et corriger la déclaration en ligne dans la foulée. Propriétaires de votre résidence principale, n’oubliez pas que l’avis de taxe foncière est en ligne et à régler au plus tard le 20 octobre.
🏡⚡ Fin des arnaques ? Vous aviez peut-être vu circuler sur le net ou sur des flyers des pubs inspirantes sur la rénovation énergétique des maisons avec des offres au rabais pour vos fenêtres ou l’isolation à prix doux… Eh bien, certaines d’entre elles relevaient de l’arnaque, oubliant de signaler que l’entreprise pouvait réduire ses coûts grâce à MaPrimeRénov’, quitte à empocher une partie de votre dû. À partir du 1er octobre, toute publicité pour des travaux de rénovation énergétique (pompe à chaleur, isolation, chauffage) devra renvoyer vers France Rénov’ d’abord, le service public gratuit de conseil. C’est la loi de 2025 contre la fraude aux aides publiques qui l’impose, avec jusqu’à 75 000 € d’amende encourue pour les entreprises récalcitrantes. Alors si vous voyez des pubs contrevenantes, c’est un double red flag.
Cela intervient après le 100e relooking de MaPrimeRénov’. Car, depuis septembre, il n’est plus possible de conserver un chauffage au gaz après les travaux. L’État voudrait pousser les ménages à arrêter les énergies fossiles et diminuer leur dépendance au gaz que nous devons importer en grande quantité. Mais comme la logique n’est pas sa première motivation, les travaux d’isolation thermique qui étaient pris en charge, sortent du “Parcours par geste”. Cherchez l’erreur.
⚰️ Dernière facture respectueuse. À partir du 1er octobre, les pompes funèbres devront remettre aux familles des défunts une notice d’information claire et standardisée précisant la liberté de choisir son opérateur, les prestations obligatoires ou facultatives, avec des devis gratuits et sans engagement. Un moyen de protéger les familles au moment où elles sont le plus vulnérables aux offres commerciales. 💌 On vous le racontait dans une précédente newsletter : “Le vrai coût de la mort, ça fait flipper !”
🚗 Enlevé, c’est pesé. Pas de bol pour les mauvais conducteurs et blasés des créneaux, se faire embarquer sa voiture coûte plus cher, jusqu’à 135 € à partir du 1er octobre et 7,15 € par jour de garde. À Paris, c’était déjà 150 €. Si vous galérez déjà avec vos fins de mois, la civilité au volant doit devenir prio.
Ce qui a changé en septembre
(pour nous assurer que vous n’avez pas manqué le plus important !)
👩🏻🍼👩🏽🍼🤰🏾 Rends l’argent des mères. Les mères enfin rattrapées… Conséquence de la réforme des retraites de 2023, elles ont gagné 2 trimestres supplémentaires dans le décompte du dispositif carrière longue depuis le 1er septembre. L’autre changement est plus discret, mais plus rentable. Le salaire annuel de référence des mères sera calculé sur leurs 24 meilleures années pour un enfant, 23 pour deux et plus, au lieu de 25 pour tout le monde. Le mécanisme permet d’exclure une partie des temps partiels ou congés parentaux pris pour s’occuper des jeunes enfants et qui tirent la moyenne vers le bas. De quoi rehausser automatiquement leurs pensions de retraite !
🤧 Arrêt maladie sous surveillance. Pour diminuer les dépenses de la Secu, le dernier gouvernement a opté pour une logique comptable…qui conduit à fliquer les Français.es. Dernière trouvaille entrée en vigueur, un premier arrêt maladie ne pourra plus dépasser 31 jours et une prolongation sera de 62 jours maximum. Il faudra donc revenir X fois chez le médecin si besoin.
💼👔 Matelas trop fin. La rupture conventionnelle, c’était un beau projet, un départ négocié dans la bonne humeur et un matelas de sécurité pour fuir une entreprise toxique ou préparer une reconversion, voire lancer son entreprise. Mais puisque le gouvernement est obsédé par les économies de l’Assurance chômage, la voici rabotée… Pour les contrats qui se terminent à partir du 1er septembre, l’indemnisation maximale passe de 18 à 15 mois pour les moins de 55 ans. Alors refaites votre calcul et prenez en compte le risque avant de signer ! La Nouvelle République
Pour les autres chômeurs, pas de bonne nouvelle cet été. Lors de la réunion entre partenaires sociaux, le Medef s’est opposé à une mini augmentation des indemnités de chômage pour coller à l’inflation.
🚘 Tuture d’occasion. Une nouvelle aide a vu le jour pour l’achat ou la location d’une voiture électrique d’occasion. Elle concerne les véhicules 100 % électrique, immatriculés en France entre 2017 et 2023, avec une batterie en bon état. Aucune condition de revenus cette fois. Le montant est d’environ 337 euros par véhicule.
🛢️ PFAS payeurs. Le principe “pollueur-payeur” est entré en vigueur pour les polluants éternels qui ne se dégradent pas dans l’environnement et contaminent durablement l’eau. Chaque industriel responsable d’un rejet significatif devra régler une redevance de 100€ par tranche de 100 grammes. Car moralement, c’est bien aux grands groupes qui polluent et gagnent des millions de payer la dépollution et pas au contribuable. C’est ce qu’on appelle “internaliser les externalités négatives” en économie. Un principe auquel on tient beaucoup chez Plan Cash.
☎️ Raccroche définitivement. Depuis cet été, les appels commerciaux non sollicités sur votre téléphone perso sont enfin interdits ! Jusqu’ici, il fallait soit apprendre la respiration zen, soit s’inscrire sur Bloctel pour refuser le démarchage à la pause de midi ou en soirée. Désormais c’est aux entreprises d’obtenir votre accord préalable clair et révocable à tout moment. Et si ça continue ? Les appels abusifs peuvent être dénoncés sur SignalConso.
👗 Défilé de malus. Depuis le 1er septembre, les vêtements de l’ultra fast-fashion, Shein en tête, supportent un “malus fast-fashion” de 0,50 € pour une culotte, 9 € pour un jean, 12 € pour un manteau dans la limite de 50 % du prix. Ça vaut pour les entreprises qui commercialisent une gamme démesurée (plus d’un million de références par an) et des vêtements peu réparables. Et ça s’ajoute à la taxe petits colis, alors que le géant chinois avait déjà trouvé le moyen de la contourner. L’argent récolté va à Refashion, l’éco-organisme en charge du recyclage textile.
quelle newsletter ! Contenu passionnant et de très grande qualité. merci pour tout le boulot derrière.
Et malheureusement il va falloir s'accrocher parce que ça risque de continuer et de s'accentuer avec chaque décennie de ce siècle. Notre système mondial arrive à bout de souffle et la France va maintenant connaître ce que beaucoup de pays connaissent déjà.... pour avoir vécu dans des pays à l'économie désastreuse, la bonne nouvelle c'est que l'on survit et que la vie continue, la mauvaise c'est sous quelles conditions.... heureusement que les séances de psy sont remboursées parce que c'est mentalement qu'il va falloir tenir